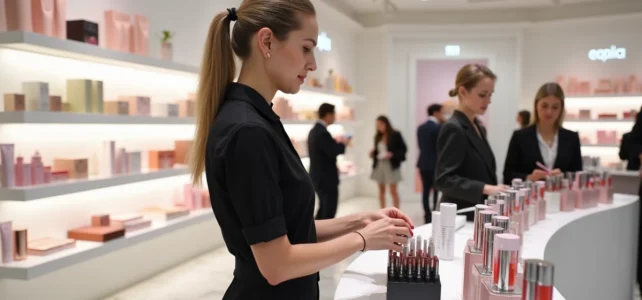
Il mercato francese della bellezza selettiva non si riduce più a un duello tra Sephora e Marionnaud. Diverse insegne e modelli di distribuzione sfruttano falle strategiche che Sephora fatica a colmare, in particolare sulla politica dei prezzi dei profumi di prestigio, l’integrazione di diagnosi tecnologiche nel punto vendita e la cattura di una clientela sensibile ai marchi di nicchia.
Beauty Success: la politica dei prezzi che destabilizza Sephora sui profumi di prestigio
Beauty Success è il concorrente meno commentato nelle analisi di pubblico, eppure il più fastidioso per Sephora su un segmento preciso: il profumo di alta gamma. L’insegna combina una rete di profumerie-istituti con un catalogo che allinea case come Chanel, Dior, Guerlain, YSL e Lancôme, mentre referenzia marchi di tendenza o di nicchia (Garancia, Beauty of Joseon) spesso assenti da Sephora.
Ciò che distingue Beauty Success è una politica di prezzi regolarmente inferiore a Sephora sui profumi di prestigio, un divario accentuato da meccaniche promozionali aggressive. I feedback dei clienti raccolti da EDP Nutrition confermano questo vantaggio tariffario ricorrente rispetto a Sephora, Nocibé e Marionnaud.
Per una mappatura più ampia, osserviamo che i principali concorrenti di Sephora si differenziano meno per l’estensione del loro catalogo che per la loro capacità di creare un vantaggio percepito su un segmento specifico. Beauty Success l’ha capito puntando sul profumo, dove i margini di Sephora sono più esposti.
Diagnosi IA e personalizzazione in negozio: il terreno tecnologico dove Sephora non è più sola
L’intelligenza artificiale applicata alla diagnosi della pelle e del trucco ridefinisce l’esperienza del cliente in profumeria. Sephora è stata pioniera con i suoi strumenti di tonalità e le sue postazioni interattive. Diversi concorrenti stanno recuperando questo ritardo, e alcuni lo superano su punti specifici.
L’Oréal, attraverso i suoi marchi e le sue partnership retail, sta implementando moduli di diagnosi viso alimentati dall’IA direttamente nelle insegne partner. Questi strumenti analizzano la texture della pelle, le rughe, le macchie pigmentarie e propongono una routine personalizzata in tempo reale. La tecnologia non è più limitata ai flagship parigini: scende nei network di distribuzione mid-market.
Ciò che la personalizzazione cambia nel percorso d’acquisto
Una diagnosi IA in negozio modifica la relazione con il consiglio di bellezza. Il cliente arriva con una raccomandazione algoritmica, il che sposta il ruolo del consulente verso la convalida e l’upsell piuttosto che verso la scoperta. Per le insegne concorrenti di Sephora, è un leva di fidelizzazione più potente di una carta punti.
- La diagnosi della pelle tramite IA riduce il tasso di reso sui trattamenti viso, poiché il prodotto corrisponde meglio al reale bisogno del cliente.
- La personalizzazione algoritmica del trucco (tonalità del fondotinta, sottotono) elimina un freno principale all’acquisto online.
- I dati raccolti durante la diagnosi alimentano il CRM dell’insegna e consentono rilanci mirati sul rinnovo del prodotto.
L’insegna che padroneggia la diagnosi in negozio cattura i dati del cliente prima di Sephora. È un vantaggio competitivo durevole, poiché questi dati arricchiscono ogni interazione successiva.
Marchi di nicchia e clean beauty: il territorio che Nocibé e le box bellezza contendono a Sephora
Sephora è stata a lungo la porta d’ingresso verso i marchi di nicchia in Francia. Questo monopolio si sta sgretolando. Nocibé amplia la sua offerta verso marchi coreani e linee di clean beauty che attraggono una clientela più giovane. Le box bellezza (Blissim, My Little Box) hanno creato un canale di scoperta parallelo che salta il passaggio in negozio.
Il modello della box bellezza trasforma la scoperta del prodotto in un abbonamento ricorrente. Il cliente riceve ogni mese una selezione mirata, spesso composta da marchi emergenti che non hanno ancora i mezzi per pagare il riferimento Sephora. Questo canale ha permesso a marchi come Typology o Respire di costruire una notorietà prima ancora di entrare nei circuiti tradizionali.
Yves Rocher: il concorrente che si sottovaluta per riflesso
Yves Rocher conserva una rete territoriale che Sephora non può replicare, con punti vendita in aree di mercato dove nessuna insegna selettiva si avventura. Il suo posizionamento di prezzo, la sua immagine di naturalità e la sua base di clienti fedeli lo rendono un concorrente strutturale, non congiunturale.
KIKO e MAC: i specialisti del trucco che catturano la generazione TikTok
KIKO Milano e MAC Cosmetics non hanno la profondità di catalogo di Sephora in trattamenti o profumi. Tuttavia, nel trucco colorato, esercitano una pressione diretta. KIKO attira con un posizionamento di prezzo molto basso su prodotti di tendenza, con un rapido rinnovo delle collezioni basato sui cicli della fast fashion.
MAC mantiene una credibilità professionale che Sephora Collection fatica a eguagliare. I make-up artist rimangono prescrittori sui social media, e MAC beneficia di una visibilità organica su TikTok e Instagram che il denaro pubblicitario non può comprare. NYX, di proprietà di L’Oréal, occupa un segmento simile con un prezzo di ingresso ancora più basso.
- KIKO rinnova le sue collezioni ogni poche settimane, un ritmo che Sephora non può seguire con il proprio marchio.
- MAC mantiene un’immagine professionale grazie alle sue collaborazioni con artisti e studi.
- NYX si rivolge a una clientela alle prime armi con tutorial integrati e un packaging accessibile.
Questi tre marchi non cercano di sostituire Sephora. Catturano una parte del budget trucco prima che la cliente entri in un negozio Sephora. Il concorrente più pericoloso non è quello che vende la stessa cosa, ma quello che intercetta il cliente a monte.
Il panorama competitivo di Sephora in Francia non si legge più come un elenco di insegne classificate per fatturato. Si legge come una mappa di punti di attrito: il prezzo dei profumi presso Beauty Success, i dati dei clienti catturati dalle diagnosi IA, la scoperta del prodotto deviata dalle box bellezza, il budget trucco assorbito da KIKO e MAC. Ogni concorrente rosicchia un pezzo preciso del percorso d’acquisto, ed è questa frammentazione che pone la vera sfida strategica.